


知っておきたい
税金の基礎知識
不動産の購入・売却時にかかる税金のポイントを、わかりやすくまとめました。
3.不動産の保有時における税金
1
住宅借入金等特別控除(住宅ローン控除)
③住宅等の要件
控除の対象とされる住宅は次のとおりです。
- イ.
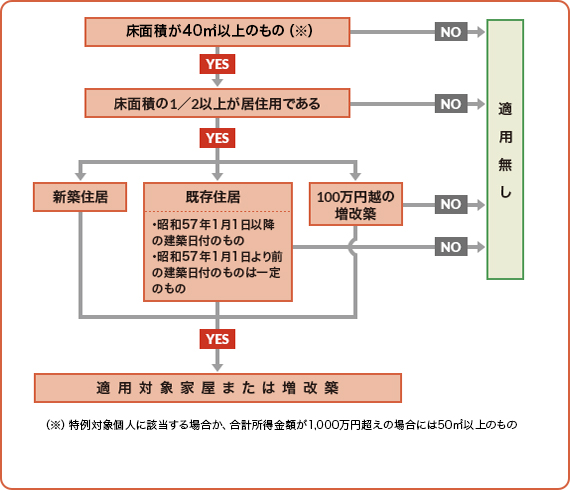
- 床面積要件(新築、既存、増改築に共通の要件)
登記床面積が40㎡以上
ただし、下記のいずれかに該当する場合は50㎡以上- ・
- 特例対象個人
- ・
- その年の合計所得が1,000万円超
- ロ.
- 新築住宅
個人が自己の居住の用に供する次に掲げる要件のいずれかを満たす「家屋」(床面積の2分の1以上に相当する部分が専らその居住の用に供されるものに限ります)- ・
- 「長期優良住宅の普及の促進に関する法律」に規定する認定長期優良住宅
- ・
- 「都市の低炭素化の促進に関する法律」に規定する認定低炭素住宅
- ・
- 「租税特別措置法」に規定するZEH水準省エネ住宅
日本住宅性能表示基準における断熱等性能等級5以上かつ一次エネルギー性能等級6以上の住宅(太陽光パネルの有無は問わない)をいう - ・
- 「租税特別措置法」に規定する省エネ基準適合住宅(令和9年末入居まで)日本住宅性能表示基準における断熱等性能等級4以上かつ一次エネルギー性能等級4以上の住宅をいう
※省エネ性能を満たさない新築住宅は控除の対象外です。
- ハ.
- 既存住宅
個人が自己の居住の用に供する次に掲げる要件を満たす「建築後使用されたことのある家屋」(床面積の2分の1以上に相当する部分が専らその居住の用に供されるものに限ります)
- a.
- 前記イのaまたはbのいずれかに該当するもの
- b.
- 登記簿上の建築日付が昭和57年1月1日以降であるもの
- ・
- 上記に該当しない建物の場合には、一定の耐震基準に適合するものであること
- ※
- 一定の耐震基準に適合するものとは、取得の日までに耐震基準適合証明書が取れたものや既存住宅売買瑕疵保険に加入したもの、もしくは取得の日までに耐震工事を申請し、居住の日までに耐震工事が完了したものをいいます。
- 二.
- 家屋の増改築等
個人がその所有している自己の居住用家屋につき行う増築、改築等の工事のうち、次に掲げる要件のすべてを満たすもの- a.
- その工事に要した費用の額が100万円を超えること
- b.
- その工事に係る部分のうちに居住用以外の部分がある場合には、その居住用部分に係る工事に要した費用の額が全体の工事に要した費用の額の2分の1以上であること
- c.
- その工事をした後の家屋の床面積が③イに規定する面積以上であって、その床面積の2分の1以上に相当する部分が専ら居住の用に供されるものであること
- d.
- その工事をした後の家屋が、主として居住の用に供すると認められるものであること
コラム
店舗併用住宅の床面積要件
店舗併用住宅は、その総床面積の2分の1以上が居住用でなければなりません。また、店舗併用住宅全体の床面積が③イに規定する面積以上であれば、居住部分の床面積はそれより少なくても適用は受けられます。