



相続の税務Q&A
相続の税務
Q&A
相続税は一般的に増税になったといわれていますが、特例の拡大や創設などが行われており、工夫次第では相続税や贈与税の節税が合法的にできます。合理的で無理のない節税を解説しています。
相続に関する民法の規定を知っておこう
相続とは、人が亡くなった場合に、被相続人(亡くなった人のことをいいます。)の財産上の権利義務を亡くなった人の相続人(配偶者や子など)に承継させる制度のことをいいます。
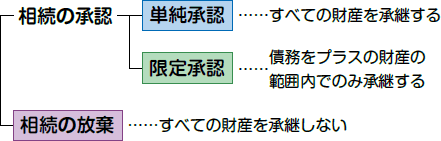
相続では、相続人がなにもしないと、被相続人の財産だけでなく債務も相続します。しかし、相続人の意思で相続を拒否したり、制限したりすることもできます。相続人の選択肢は3つあります。
ひとつは、相続放棄です。被相続人が明らかに債務超過(財産より借金が多い場合など)である場合、相続人は相続そのものを拒否することができます。これを相続放棄といいます。
また、相続によって得たプラスの財産の限度で被相続人の債務を清算し、遺贈を行い、なおプラスがあれば相続を承認するという方法を選択することもできます。これを限定承認といいます。
相続人が相続放棄や限定承認を選択しなければ、原則どおり、相続財産を包括的に承継します。これを単純承認といいます。
相続放棄又は限定承認は、相続の開始があったことを知った時から3ヶ月以内にしなければなりません。相続放棄は各相続人が単独でできますが、限定承認は、共同相続人全員が揃って家庭裁判所に限定承認の申述をしなければなりません。
遺言はとても重要な制度です。民法は遺言による相続を前提として、遺言があるときは遺言により財産を承継させることを原則とし、遺言がないときは、民法に定める相続人が相続分に応じて遺産を取得することとしているからです。
人は自らの財産を(遺留分を侵害しない範囲で、言い換えると自由分の範囲で)死後も自分の意思で「どの財産を誰に承継させるか」を遺言という方法を使って決めることができます。
遺言を作成することにより相続人以外の者(「受遺者」といいます。)にも財産を承継させることができます。遺言で財産をもらえる人(受遺者)は、個人に限りません。
遺言を書くことにより、相続人以外の人に財産を譲ることも、経営している会社、母校、お世話になった病院、福祉施設などの法人に寄附することもできます。
(注) 含み益のある土地や株式などの財産を法人に遺贈すると、時価で売却したものとみなされて譲渡所得の申告が必要となる可能性があります。事前に税理士にご確認ください。
遺言はできれば健康で体力があるときに作成することが望ましいといえます。遺言を作成するには、ご自分の全財産を正確に把握する必要があります。一度作成しても、時の経過により、財産の種類が変わったり(土地を売って株式にしたり)、相続人や受遺者の状況が変化したりして、遺言の内容を書き換える必要がでてくることも珍しくありません。
遺言は民法の定める方式に従う必要があります。
遺言の効力が生ずるのは、遺言者の死後です。いざというときに遺言者がどんな意思で遺言を書いたのか遺言者に再確認することはできません。このため、遺言の書き方などについて民法は厳格な方式を定めています。方式に従わない遺言は無効です。
現在、遺言には主に自筆証書遺言、公正証書遺言、秘密証書遺言という3つの方式があります。
この他、2026年6月17日に民法改正法が成立し、新たに保管証書遺言(いわゆる「デジタル遺言」)の制度が設けられ、2026年6月24日から3年以内に施行される予定とされています。

自筆証書遺言は、遺言者が自ら紙に遺言の内容を書き、日付及び氏名を自筆し、署名の横に押印(※)をすることにより作成する方式の遺言です。自筆証書遺言は独りでこっそり書くことができ、遺言の内容が外部に漏れるおそれがないことや、コストがかからない利点がありますが、押印を忘れたり、一部をパソコンで書いたり(財産目録は自筆でなくても有効です。ただし、遺言者は目録それぞれのページに署名、押印(※)をしなければなりません。)、日付を吉日と書いたりすると無効な遺言になってしまいます。
※ 2026年6月17日に成立した民法改正法により、自筆証書遺言などの押印要件は廃止され、押印は任意とされる予定です(2026年6月24日から1年以内に施行予定)
一般の人が法律的に間違いのない遺言を書くこと、自分の思ったとおりに財産が分配されるように書くことは意外に難しいことです。よく考えると、義務教育の過程で遺言の書き方について誰も学ぶ機会がなかったのですから、遺言の書き方をよく知らない人が多いのは無理からぬことです。
運よく、上手に書けたとしても、自筆証書遺言は、遺言者が死亡した後に、確実に見つけてもらえるか不安です。友人に預けていたとしても、その友人が先に亡くなってしまったらどうしようかなどという贅沢な悩みもあります。
また自筆証書遺言は、家庭裁判所で遺言の存在を公にする手続き(「検認」といいます。)が必要なのですが、発見者がこの手続きを間違いなくしてくれるかどうかも不安です。遺言書が破棄されたり、隠されたり、一部が書き直されたりすることもあり得ないことではありません(破棄や隠匿、改ざんは刑罰の対象となりますし、相続人や受遺者がそのようなことを行うと相続権や遺贈を受ける権利を失うこともあります。)。
このような自筆証書遺言の欠点をカバーする方法として、法務局において自筆証書遺言書を保管する制度や公正証書遺言があります。
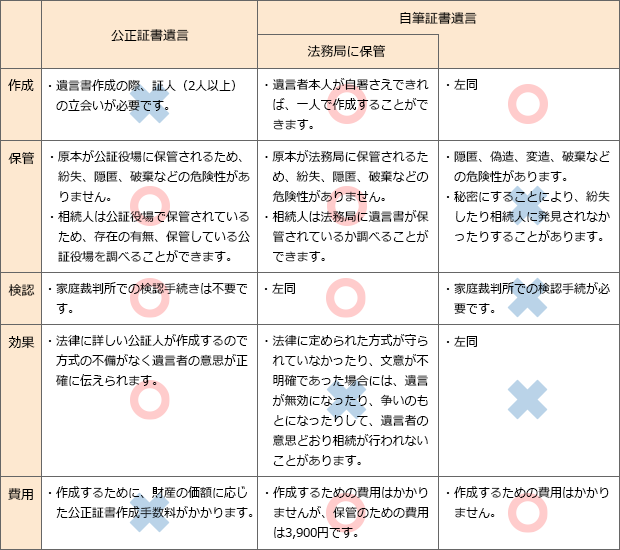
自筆証書遺言と公正証書遺言の長所と短所は 図表3 のとおりです。
2018年(平成30年)の制度改正で、法務局において自筆証書遺言に係る遺言書を保管する制度が設けられています。
遺言者が作成した自筆証書遺言を、法務局の担当官が形式上の不備の有無を確認し、法務局で遺言書を安全に保管してもらえます。この制度を利用すると、遺言書の検認が不要となり、自筆証書遺言の欠点のいくつかが解消されますが、遺言書の内容については審査される仕組みになっていないため、内容に法的な問題を含む遺言書が作成されることも否めません。
自筆証書遺言と公正証書遺言の長所と短所は 図表3 のとおりです。
公正証書遺言は、遺言を残す人が原則として公証人の面前で遺言の内容を口述し、それに基づいて、公証人が遺言の内容を文章にまとめ、公正証書遺言として作成保管するものです(実務では、公証人があらかじめ作成した文章を読み上げます。)。
なお、令和7年10月1日から、一定の要件を満たす場合には、ウェブ会議システムを利用したリモート方式での公正証書遺言の作成が可能とされたほか、公正証書は原則として電子データで作成されるなど、公正証書遺言作成に係る一連の手続がデジタル化されています。
公正証書遺言は原本が公証人役場に保管されますから、遺言書が破棄されたり、隠蔽や改ざんされたりするおそれはありません。
この他長所と短所は 図表3 の通りです。
秘密証書遺言は、遺言者が遺言の内容を記載した書面(この書面は、自筆である必要はありません。第三者が代筆したり、パソコンで書いたりしたものでも有効です。)に署名押印し(自筆で名前を書くことを「署名」といいます。)、これを封筒に入れ、遺言書に押印した印鑑と同じ印章で封印し、公証人及び証人2人の前にその封書を提出し、自分の遺言である旨及びその筆者の住所氏名を申述し、公証人がその封紙上に日付と遺言者の申述内容を記載した後、遺言者及び証人2名とともにその封紙に署名押印することにより作成されるものです(※)。
※ 2026年6月17日に成立した民法改正法により、上記の手続のうち遺言者及び証人の押印要件は廃止され、押印は任意とされる予定です(2026年6月24日から1年以内に施行予定)。
秘密証書遺言は、上述のような手続きを経るので、遺言者の真意により作成されたことが公に確認され、遺言の秘密も守られますが、公証人が遺言の内容を確認することはできないため、遺言の記載に法律的な不備があったとしても事前に訂正するチャンスは得られません。
自筆証書遺言と同様に家庭裁判所での検認が必要です。
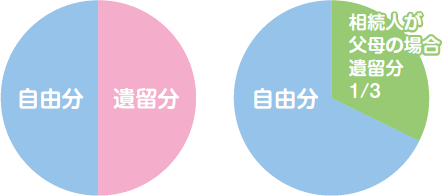
遺留分は、相続人の遺産に対する期待権を保護するために民法が定めている相続人の権利です。あなたのお父さんが全財産を誰かに遺贈して亡くなったら、あなたの家族は住む家も失い路頭に迷うことになりかねません。このようなことが起きないために、民法は遺言で自由に処分できる額(遺留分に対し自由分といいます。)を決めています。
遺留分は原則として、法定相続分の半分です。人は生きている間、自由に自分の財産を処分できますが、亡くなった後については、相続人の意思に反して自由に処分できるのは半分(相続人が父母だけの場合は2/3)だけです。残り半分(相続人が父母だけの場合は1/3)は、相続人の権利なのです。これを遺留分といいます。
遺留分は権利なので、遺留分を侵害された相続人が一定の期間行使しなければ権利を失います。兄弟姉妹には遺留分はありません。
なお、遺留分を侵害された相続人には、侵害された遺留分に相当する金銭を請求することができる権利が生じます。
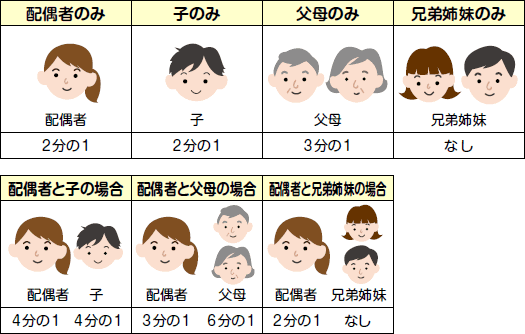
【各ケースの遺留分】
遺言がないときは相続人全員の協議で遺産を分割します。
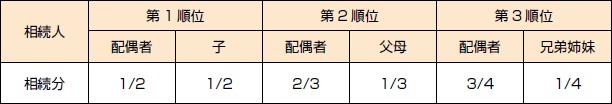
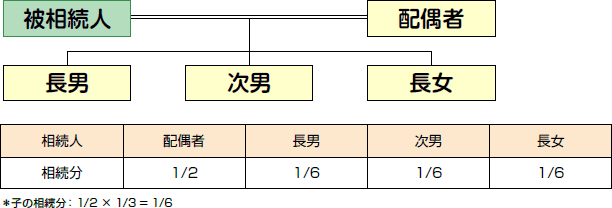
相続人は、相続開始の時から被相続人の財産上の権利義務を承継します。相続人が複数存在するとき、相続財産は共同相続人の共有(通常の共有を「物権共有」というのに対し、「遺産共有」といいます。)となり、各共同相続人はその相続分に応じて被相続人の権利義務を承継するとされています。
相続により取得した財産は、通常、共同相続人全員で遺産分割協議を行うことにより各相続人に分配されます。このとき、相続人が合意すれば民法で定める相続分と異なる遺産分割をすることもできます。
相続人とは民法が定める相続人をいうので、よく法定相続人と表記されます。
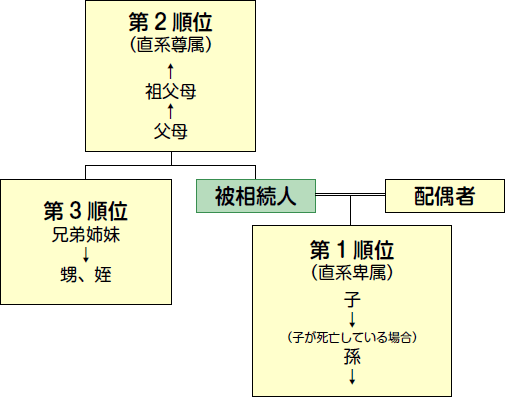
相続人となる人は次のとおりです。
① 配偶者
死亡した人(被相続人)の配偶者は常に相続人となります。
② 血族相続人
配偶者以外の人は、次の順序で配偶者と共に相続人になります。
第一順位:直系卑属(子及びその代襲者)
第二順位:直系尊属(父母・祖父母など)
第三順位:兄弟姉妹

亡くなった人の持ち家に居住している配偶者が引き続き自宅に住み続けることができる制度で、短期的(遺産分割により自宅が誰のものになるか確定するまでの間又は相続開始の時から6ヶ月を経過する日のいずれか遅い日までの間)に居住することができる配偶者短期居住権と、長期的又は終身にわたって居住することができる配偶者居住権があります。
メリットとしては、配偶者は不動産の利用権として取得するため、所有権を取得するよりも低い価額で居住権を確保することができるので、遺言や遺産分割の際の選択肢の一つとして、配偶者が、配偶者居住権を取得することによって、預貯金等のその他の遺産をより多く取得することができるという点が挙げられます。また、その配偶者が将来亡くなった際(2次相続)に、配偶者居住権は消滅しその配偶者の遺産とはなりませんので、2次相続時の相続税の節税につながる点もメリットとして挙げられます。
デメリットとしては、配偶者居住権は第三者に譲渡したり、所有者に無断で建物を賃貸したりすることができません。このため、配偶者居住権が付いた不動産を売却する場合には、まず配偶者居住権を消滅させる必要があり、このときに対価を支払えば配偶者に対して譲渡所得税(総合課税の対象となるため累進税率)が、対価を支払わなければその不動産の所有者に対して贈与税が課税されるという点が挙げられます。
亡くなった人の預貯金が金融機関の判断で引きだしができなくなることは世間一般に知られているところですが、遺産分割前であっても、金融機関において支払いを受けられるようになるという制度です。しかしながらその金額は、金融機関1つにつき「相続開始時の預貯金債権の額(口座基準)×1/3×当該払戻しを行う共同相続人の法定相続分」となり、例えば相続人が被相続人の子2名の場合で、甲銀行の普通預金口座の預金額が600万円とすると、子1人当たりが払戻しを受けることのできる額は、「600万円×1/3×1/2=100万円」ということになります。(ただし、1つの金融機関から払戻しが受けられる上限額は、150万円です。)。
お義父さまがお亡くなりになられたときには、お亡くなりになった方に対する貢献度に応じて遺産を相続した人に対して金銭(特別寄与料)を請求することができます。
被相続人に対して無償で療養看護その他の労務の提供をしたことにより被相続人の財産の維持又は増加について特別の寄与をした被相続人の親族は、相続人からその寄与に応じた額の金銭を支払って貰うように請求することができます。
お義父様を介護していた嫁(または婿)はお義父様からみて親族(1親等の姻族)ですから、お義父様が有料の介護を必要としており、その介護を嫁(または婿)が無償でしていた場合には、お義父様の財産を維持又は増加させたとして、相続人からその寄与に応じた額の金銭を支払って貰えるのです。
保管証書遺言(デジタル遺言)は、パソコンやスマートフォン等を用いて作成した遺言のデータやプリントアウトしたものを法務局に提供し、本人が対面で、又はウェブ会議を利用して遺言の全文を口述するなどして、法務局が遺言を保管する方式の遺言です。
現在主に用いられているのは自筆証書遺言や公正証書遺言ですが、自筆証書遺言による場合は財産目録以外の本文の全てを本人が手書きする必要があるため特に高齢の方にとっては負担が大きく、デジタル技術の進展・普及に対応した遺言制度の必要性から、新たに設けられました。
実際に制度の運用が始まるのはまだ先ですが(2026年6月24日から3年以内に施行される予定)、遺言書の本文についてもパソコン等を用いた作成が可能となります。
本制度の利用に当たっては、第三者のなりすまし防止や遺言者の真意に基づかない遺言が作成されることを防止する観点から、法務局の担当官が遺言者の本人確認を実施するほか、遺言者が遺言の全文を口述することとされています(これらの手続きについては、法務局の担当官がウェブ会議の利用が相当と認められれば、法務局へ出向かずに行うことも可能となります。)。
また、この制度による遺言書の保管申請はオンラインでも可能とされており、作成した遺言書は法務局に保管されるため、紛失したり改ざんされるおそれはありません。ただし、現在のところ詳細は明らかではないですが遺言書の内容が法的に有効かどうか審査する仕組みにはなっていないようですので、内容に法的な問題を含む遺言書が作成されることも否めません。
なお、この精度を利用した遺言書については、相続開始後における家庭裁判所による検認手続は不要であり、遺言書の存在を予め遺言者が指定した者に通知することもできます。